
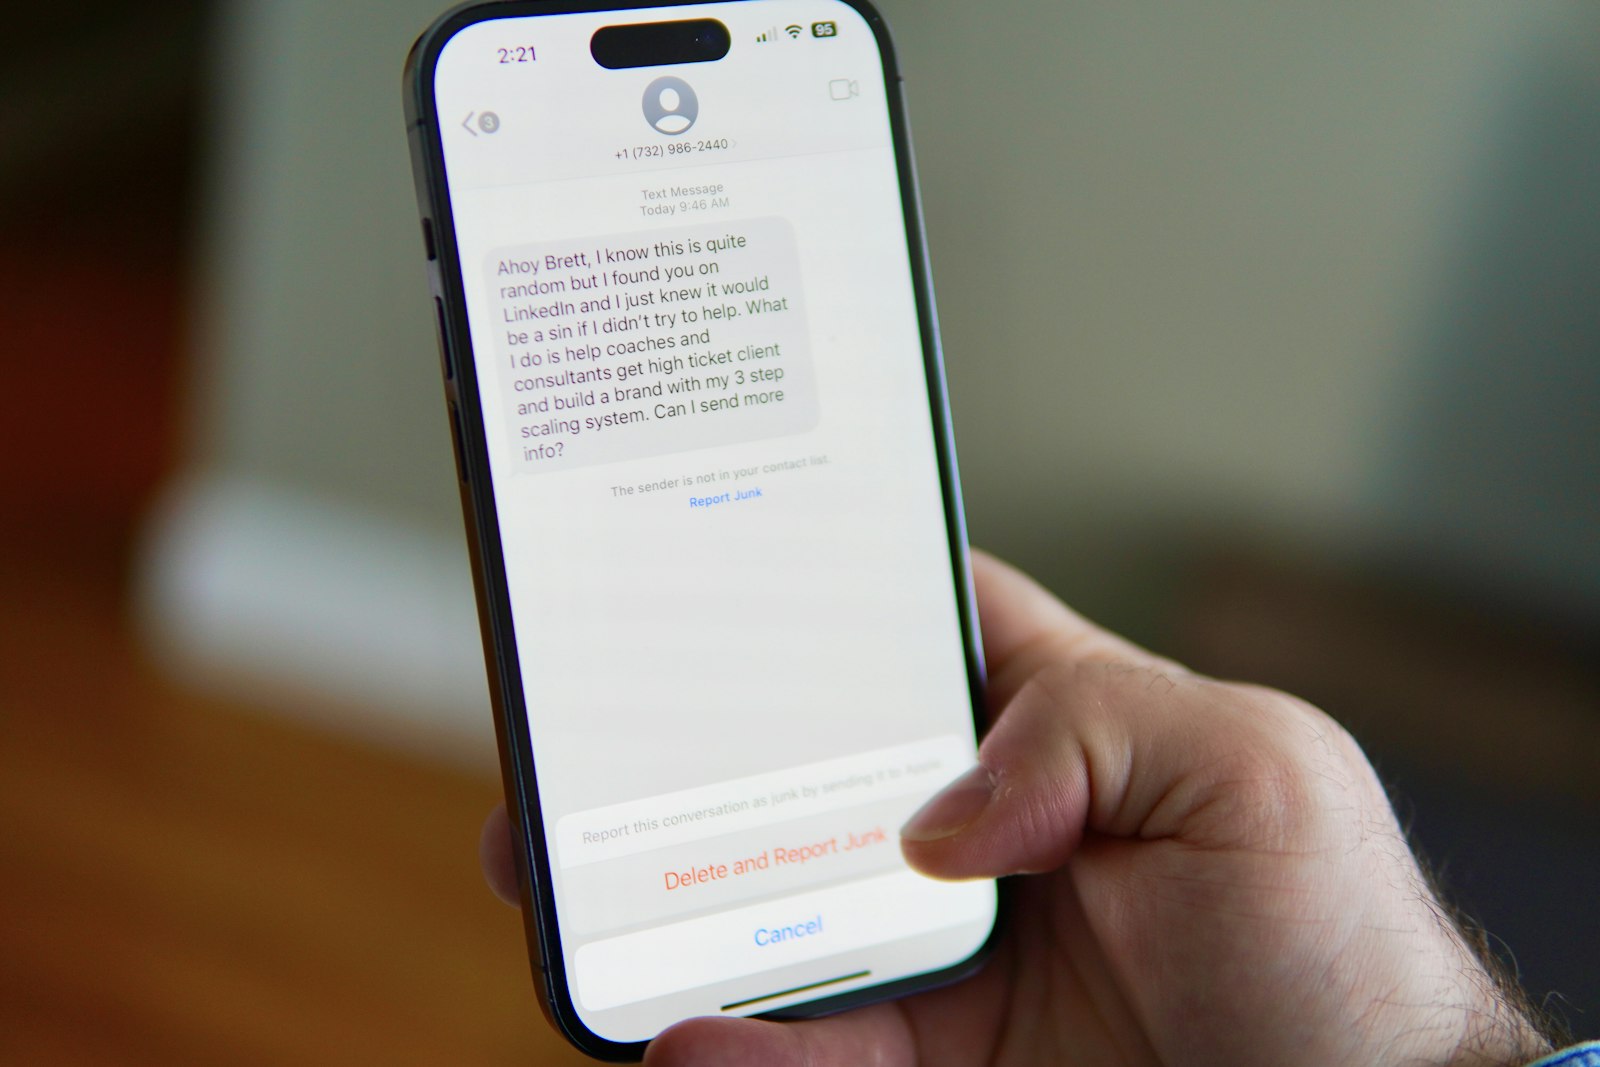
O dinheiro caiu na conta! Para muita gente, essa deveria ser uma boa notícia. Mas, cada vez mais, essa frase tem marcado o início de um grande problema. Em poucos minutos, o que parecia uma transferência comum se transforma em prejuízo financeiro, ansiedade e sensação de impotência.
O chamado golpe do Pix se tornou uma das fraudes mais recorrentes do país justamente porque explora algo muito simples: a confiança das pessoas aliada à rapidez da tecnologia.
O Pix revolucionou o sistema financeiro brasileiro. Criado pelo Banco Central para facilitar pagamentos instantâneos, trouxe praticidade, funcionamento 24 horas e transferências em segundos. Porém, essa mesma velocidade passou a ser explorada por criminosos — quanto mais rápido o dinheiro circula, menor é o tempo de reação da vítima.
Diferente dos crimes tradicionais, o golpe do Pix não acontece com violência ou invasão. Na maioria das vezes, é a própria vítima quem realiza a transferência, acreditando estar agindo corretamente. O criminoso não força — ele convence. E é justamente aí que mora o perigo.
Como funcionam esses golpes?
Hoje, existem duas formas principais desse golpe que chegam diariamente aos escritórios de advocacia.
A primeira é a fraude envolvendo falsos advogados. O criminoso coleta informações públicas disponíveis na internet — nome do profissional, fotografia, número da OAB e até dados de processos judiciais — e cria um perfil falso em aplicativos de mensagens. Em seguida, entra em contato com clientes reais, informando que um valor judicial foi liberado ou que existe uma oportunidade de acordo imediato. Para dar urgência, afirma ser necessário pagar custas ou taxas para liberar o dinheiro.
Vale um alerta: o advogado não solicita dados bancários nem cobra taxas por telefone ou mensagem para liberar valores de processos.
Imagine que você recebe, por aplicativo de mensagens, o contato de um advogado com foto e número de OAB reais, avisando que um valor do seu processo foi liberado, bastando pagar uma pequena taxa para receber. Você paga. Só depois descobre que o perfil era falso e que o dinheiro foi para a conta de um golpista.
A segunda modalidade é ainda mais comum e emocionalmente impactante. Nela, o criminoso se passa por um familiar ou pessoa próxima. Usando fotos retiradas de redes sociais, envia mensagens dizendo ter trocado de número e solicita ajuda financeira urgente. A pressa impede a vítima de confirmar a informação, e o valor é transferido rapidamente.
Imagine que você recebe a mensagem de um número desconhecido: “Mãe, troquei de chip, preciso que você faça um Pix urgente para mim”. A foto do perfil é a do seu filho. Você transfere na hora. Minutos depois, percebe que falou o tempo todo com um estranho.
Esses golpes não surgiram por acaso. São resultado direto da evolução tecnológica e da enorme quantidade de dados pessoais disponíveis na internet. Redes sociais abertas e o compartilhamento constante de informações facilitam o trabalho do fraudador, que consegue montar histórias extremamente convincentes.
A inteligência artificial a serviço do crime
Nos últimos anos, um novo elemento tornou esses crimes ainda mais perigosos: a inteligência artificial. Ferramentas modernas permitem criar mensagens perfeitamente escritas, sem erros, simulando linguagem profissional. Já existem, inclusive, tecnologias capazes de reproduzir vozes humanas com grande fidelidade, permitindo o envio de áudios falsos que parecem gravados por familiares ou profissionais reais.
Isso significa que o golpe deixou de depender apenas da habilidade individual do criminoso. Hoje, sistemas automatizados conseguem manter conversas inteiras, responder a dúvidas em tempo real e adaptar o discurso conforme a reação da vítima. A inteligência artificial funciona, nesse cenário, como um amplificador do estelionato digital.
No entanto, é sempre relevante ressaltar, a tecnologia não é o problema; ela trouxe benefícios incontestáveis. Mas o seu uso indevido exige mecanismos de proteção cada vez mais eficientes.
O que devo fazer?
Quando a vítima percebe que sofreu um golpe envolvendo o Pix, a rapidez na adoção das medidas corretas é decisiva para aumentar as chances de recuperar o valor. Os principais passos são:
- Comunicar imediatamente o banco e solicitar o Mecanismo Especial de Devolução (MED), ferramenta criada pelo Banco Central que permite o rastreamento da transação e o bloqueio cautelar dos valores ainda existentes na conta de destino. Quanto antes houver a comunicação, maiores as chances de recuperação.
- Registrar boletim de ocorrência, já que o golpe configura, em regra, o crime de estelionato (art. 171 do Código Penal). O registro serve como prova formal da fraude e permite a investigação dos autores.
- Reunir todas as provas possíveis: comprovantes de transferência, conversas, números de telefone e demais registros utilizados pelos golpistas.
- Acompanhar a contestação junto ao banco e, se não houver solução administrativa adequada, buscar orientação jurídica especializada para avaliar a eventual responsabilidade da instituição financeira.
Quais são os meus direitos?
É comum que a vítima acredite não possuir nenhum direito ou que o prejuízo seja definitivo. Essa percepção, porém, não corresponde ao que prevê o ordenamento jurídico brasileiro.
A relação entre cliente e instituição financeira é uma relação de consumo (Súmula 297 do STJ), o que impõe ao banco um dever elevado de segurança. Assim, mesmo quando a transferência é feita pela própria vítima, ainda pode haver responsabilidade da instituição e possibilidade de reparação. Entre os principais direitos, destacam-se:
- Responsabilidade objetiva do banco: o fornecedor responde por falhas na segurança do serviço independentemente de culpa, ou seja, as instituições financeiras respondem pelos danos decorrentes de fraudes praticadas por terceiros, por se tratar de risco inerente à atividade (o chamado fortuito interno).
- Reparação dos danos materiais e morais: a perda repentina de valores pode gerar abalo que ultrapassa o mero aborrecimento, sendo reconhecido pelos tribunais como dano moral quando demonstrada a falha na prestação do serviço.
- Tentativa de recuperação dos valores: por meio do MED, a vítima tem direito de solicitar o rastreamento e o bloqueio cautelar dos valores transferidos.
- Acesso ao Poder Judiciário: quando a via administrativa não resolve, permanece garantido o direito constitucional de submeter a lesão à apreciação judicial (art. 5º, XXXV, da Constituição Federal).
Isso não significa que todo golpe gere indenização automática. Cada caso é analisado individualmente, considerando os mecanismos de segurança disponíveis, o comportamento das partes e a rapidez das providências após a fraude. Ainda assim, cresce o número de decisões reconhecendo o direito das vítimas à restituição e à indenização.
Conclusão
O golpe do Pix representa a nova face do estelionato na era digital: silencioso, rápido e altamente persuasivo. Ele não depende de força física, mas da manipulação da confiança humana aliada à tecnologia e, agora, à inteligência artificial.
Compreender como essas fraudes funcionam é o primeiro passo para preveni-las. E, mesmo diante do prejuízo, é importante saber: a vítima não está desamparada. A legislação brasileira acompanha a evolução das relações digitais e prevê mecanismos capazes de responsabilizar quem contribui, direta ou indiretamente, para o dano. Conhecer esses direitos é o que transforma um momento de prejuízo em uma possibilidade concreta de reparação.
Referências bibliográficas
BRASIL. Constituição da República Federativa do Brasil de 1988. Brasília, DF: Presidência da República. Disponível em: https://www.planalto.gov.br/ccivil_03/constituicao/constituicao.htm. Acesso em: 14 set. 2026.
BRASIL. Decreto-Lei nº 2.848, de 7 de dezembro de 1940. Código Penal. Brasília, DF: Presidência da República. Disponível em: https://www.planalto.gov.br/ccivil_03/decreto-lei/del2848compilado.htm. Acesso em: 14 set. 2026.
BRASIL. Lei nº 8.078, de 11 de setembro de 1990. Código de Defesa do Consumidor. Brasília, DF: Presidência da República. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm. Acesso em: 14 set. 2026.
BRASIL. Lei nº 10.406, de 10 de janeiro de 2002. Institui o Código Civil. Brasília, DF: Presidência da República. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm. Acesso em: 14 set. 2026.
BRASIL. Banco Central do Brasil. Resolução BCB nº 103, de 8 de junho de 2021. Institui o Mecanismo Especial de Devolução (MED) no âmbito do Pix — posteriormente aperfeiçoado pela Resolução BCB nº 493, de 28 de agosto de 2025. Brasília, DF: Banco Central do Brasil.
BRASIL. Superior Tribunal de Justiça. Súmula nº 479. As instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias. Segunda Seção, julgado em 27 jun. 2012, DJe 1º ago. 2012.
BRASIL. Superior Tribunal de Justiça. Súmula nº 297. O Código de Defesa do Consumidor é aplicável às instituições financeiras.